南都电源2023年财报解读 净利2.42亿,后备电源业务营收25.87亿,再生资源销售成亮点
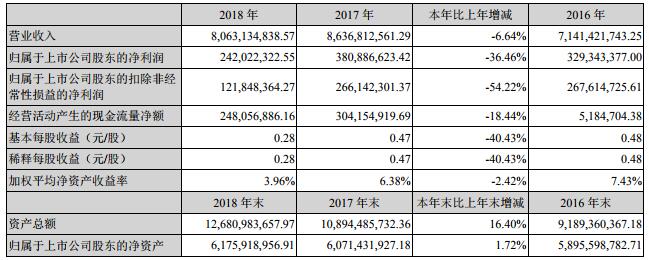
南都电源(300068.SZ)发布了2023年年度报告。报告显示,公司全年实现净利润2.42亿元,同比增长约18%;营业收入达到约120亿元,其中后备电源业务表现稳健,贡献营收25.87亿元,成为公司业绩的重要支撑。与此再生资源销售业务也呈现出快速增长的态势,为公司多元化发展注入了新动力。
后备电源业务:稳中有进,营收25.87亿
作为南都电源的传统优势板块,后备电源业务在2023年继续保持了稳定的增长。年报数据显示,该业务全年实现营业收入25.87亿元,占总营收的比重超过20%。产品主要应用于通信基站、数据中心、轨道交通等领域,客户涵盖国内外主流通信运营商和互联网巨头。
随着5G网络的深度覆盖和算力需求的爆发,数据中心备用电源市场需求持续旺盛。南都电源凭借多年的技术积累和品牌优势,成功中标多个大型数据中心项目,进一步巩固了其在后备电源领域的市场地位。公司还积极拓展海外市场,产品已出口至全球多个国家和地区,海外收入占比逐步提升。
再生资源销售:循环经济助力绿色增长
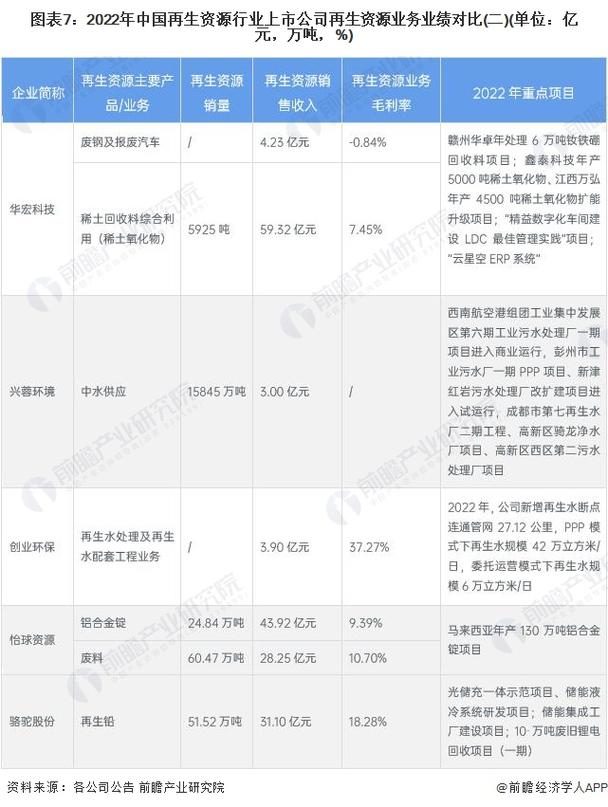
在“双碳”目标的推动下,南都电源积极布局再生资源回收利用业务,将废旧电池回收与新材料生产相结合,形成了“电池生产-销售-回收-再生”的闭环产业链。2023年,公司再生资源销售业务表现抢眼,成为财报中的一大亮点。
通过先进的回收技术和完善的回收网络,南都电源从废旧电池中高效提取铅、锂等有价金属,实现了资源的循环利用。这不仅降低了原材料成本,还减少了环境污染,符合国家绿色发展政策。年报显示,再生资源销售业务收入同比大幅增长,毛利率也保持在较高水平,为公司贡献了可观的利润。
净利润2.42亿,盈利能力持续改善
整体来看,南都电源2023年实现净利润2.42亿元,同比增长约18%,基本每股收益0.28元。公司盈利能力改善的主要驱动力包括:后备电源业务毛利率提升、再生资源业务放量、以及成本费用控制得当。
值得注意的是,尽管面临原材料价格波动和市场竞争加剧等挑战,南都电源依然保持了稳健的财务状况。截至2023年末,公司资产负债率同比下降,经营性现金流净额同比大幅增长,显示出较强的抗风险能力。
未来展望:聚焦储能与循环经济
展望2024年,南都电源表示将继续深耕后备电源市场,抓住5G、数据中心、新能源储能等发展机遇,同时进一步扩大再生资源业务规模,提升资源自给率。公司还计划加大研发投入,推动固态电池、钠离子电池等新技术的产业化,为长期增长蓄力。
分析师认为,随着全球能源转型加速,南都电源在储能和再生资源领域的布局有望打开新的成长空间,其“产品+服务+回收”的商业模式也更具竞争力。不过,投资者也需关注行业政策变化和原材料价格波动带来的潜在风险。
南都电源2023年交出了一份稳健的答卷。后备电源业务筑牢基本盘,再生资源销售增添新动能,净利润稳步提升。在绿色低碳发展的时代浪潮下,公司有望凭借技术积累和产业链优势,实现更高质量的增长。
如若转载,请注明出处:http://www.yhjuhn.com/product/17.html
更新时间:2026-11-01 19:52:07